斯坦福 MS&E435 第一讲图解:AI 的钱到底被谁赚走了?
Stanford MS&E435 开篇课图解版:用一张「倒三角」讲清 AI 价值链——云是 App > Infra > Semi,AI 却是 Semi 3000 亿 > Infra 750 亿 > App 600 亿;以及 75% 新增收入流向芯片层、AWS 用掉 8 年、消费级 AI 每用户年收入只有约 10 美元为什么可能靠广告解锁。
来源:YouTube 原视频(Stanford Online · MS&E435)
来源说明 这是 Stanford MS&E435「Economics of the AI Supercycle」2026 年春季课程的开篇课,由斯坦福 MS&E 兼职讲师、Altimeter Capital 合伙人 Apoorv Agrawal 主讲。本文是这份讲座的图解版:文中 14 张配图均截取自视频中该观点的对应时刻,并把该时刻的完整观点句(英文原句+中文翻译)拼合进图中。课程中出现的收入、用户量、毛利率等数字,是讲师用于课堂分析的估算或引用,应理解为其当时的研究口径,而非本文独立审计的事实。
TL;DR
- 整门课的核心是一张「倒三角」:成熟云生态的收入大头在应用层(App $600B > Infra $300B > Semi $80B),而 AI 的估算收入刚好反过来(Semi $300B > Infra $75B > App $60B),价值沉在最底层。
- 三个解释:边际成本不再为零(软件 80%–90% 毛利,AI 每多一个用户都要烧 GPU)、芯片层只有一个「庄家」、以及行业还太早(AWS 从 2004 年起步到 2012 年全面迁移,用了约 8 年)。
- 两年后的验证:AI 收入从约 $90B(24Q1)涨到约 $435B(26Q1),约 5 倍;新增的约 $350B 里约 75% 流向芯片层,而应用层同期增长超过 10 倍。
- 利润比收入更集中:按其估算,AI-2026 的毛利份额为芯片 79% / 基础设施 14% / 应用 7%,而云软件恰好相反(应用 70%)。它什么时候会翻转?「五年?十年?十五年?还是永远不会?」
- 消费级 AI 的真问题在变现:ChatGPT 约 10 亿用户 × $10/年,对比 Alphabet 40 亿 × $100、Meta 35 亿 × $70——他判断答案可能是广告。
一、开课先立规矩:这堂课想问什么
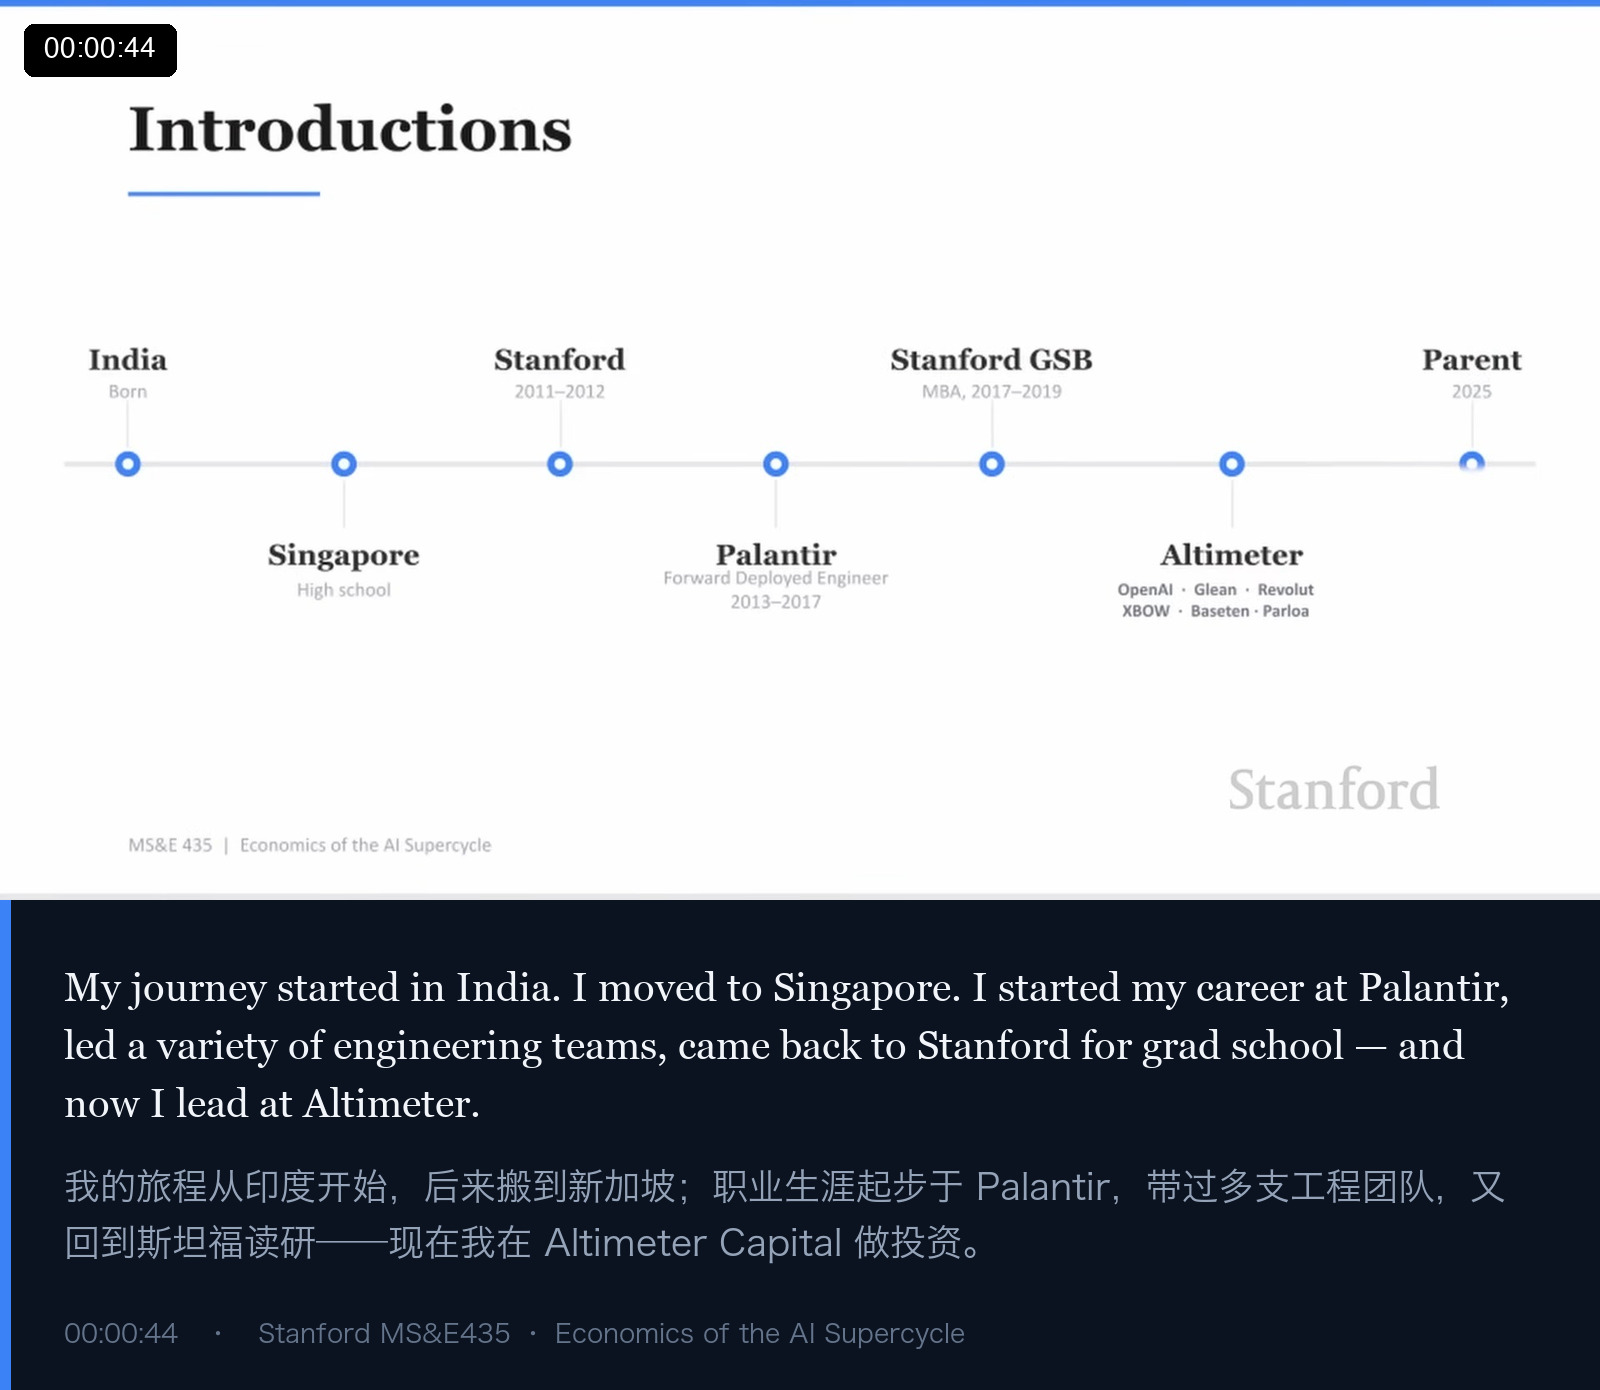
讲师的开场很朴素:他每年回一次斯坦福,这次干脆开一门课,把“AI 超级周期”讲透。而他站上讲台的理由只有一句话——
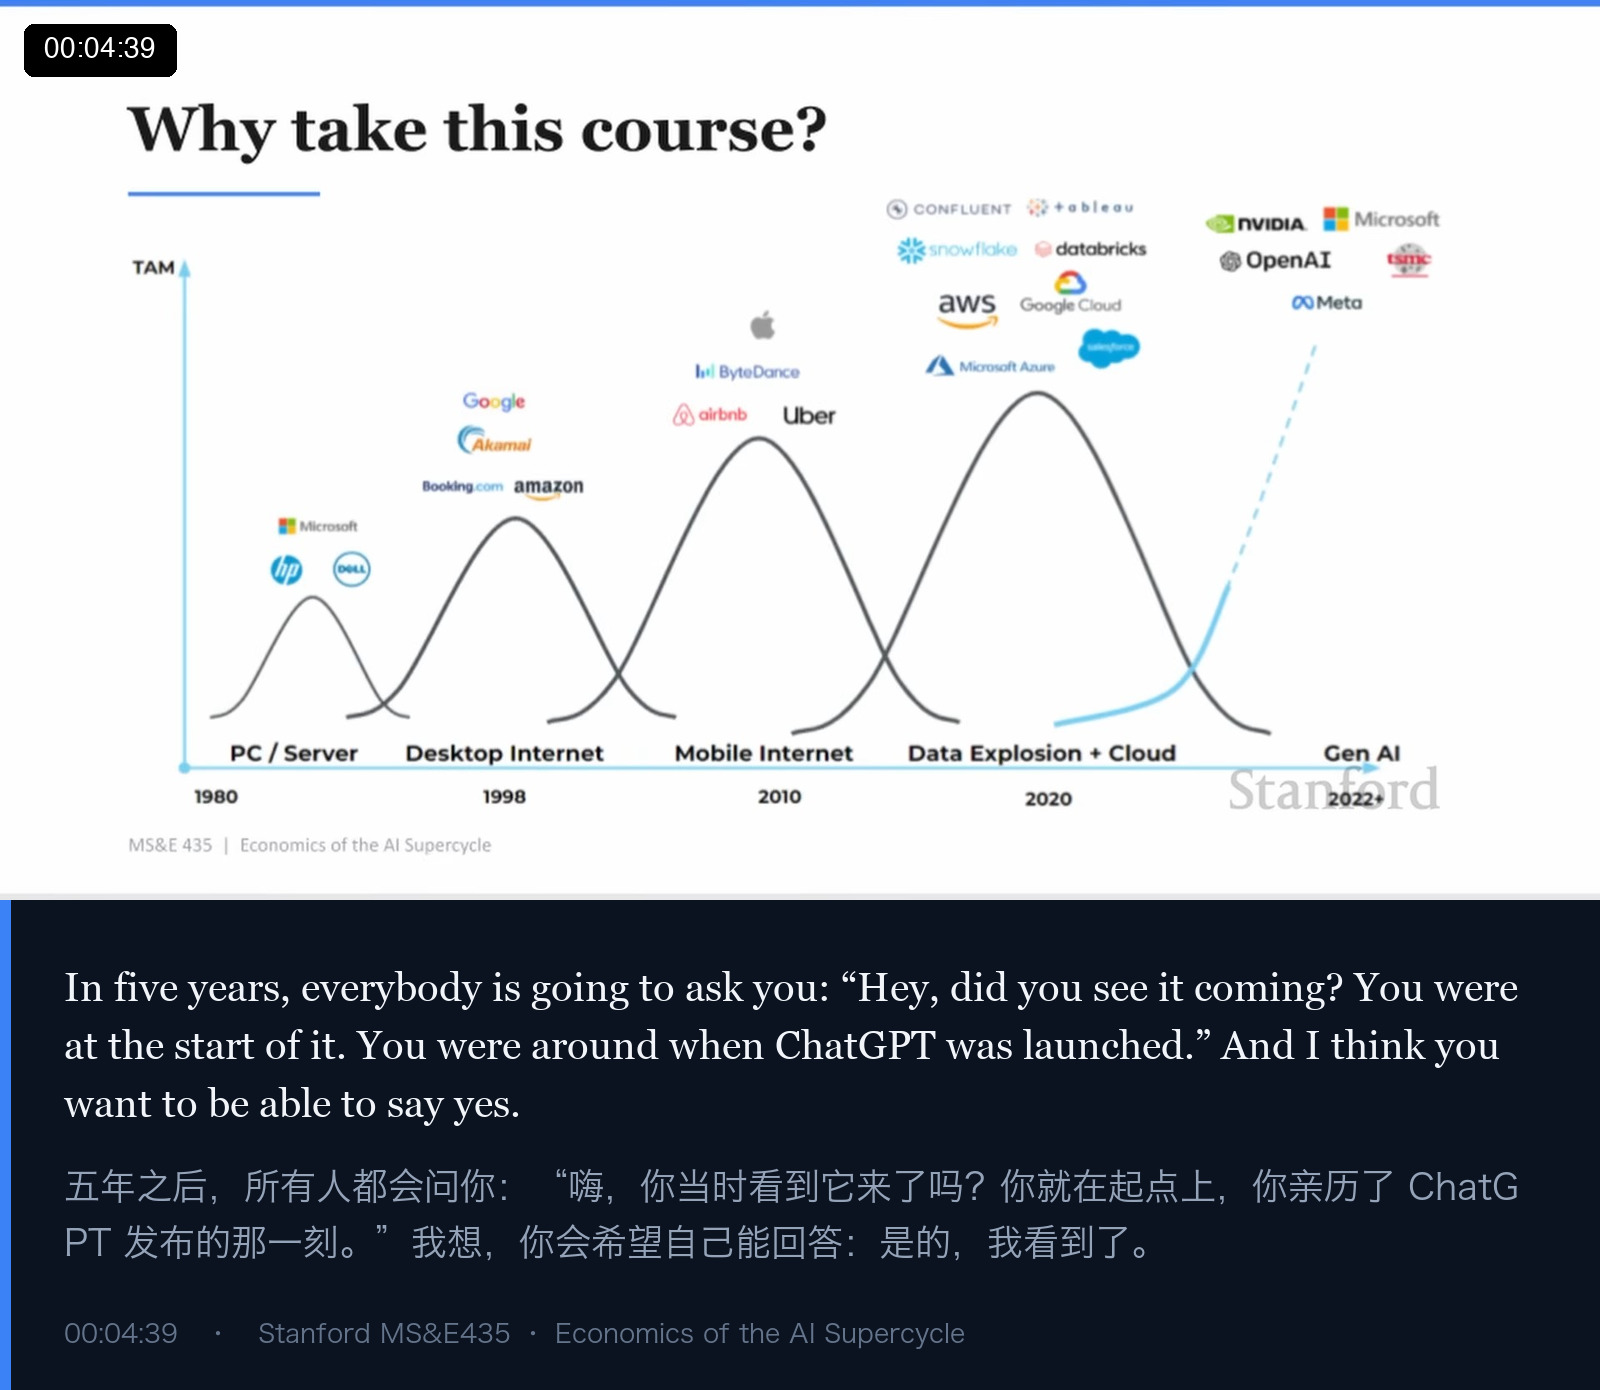
正式开讲前,他抛出一句让教室安静下来的话:
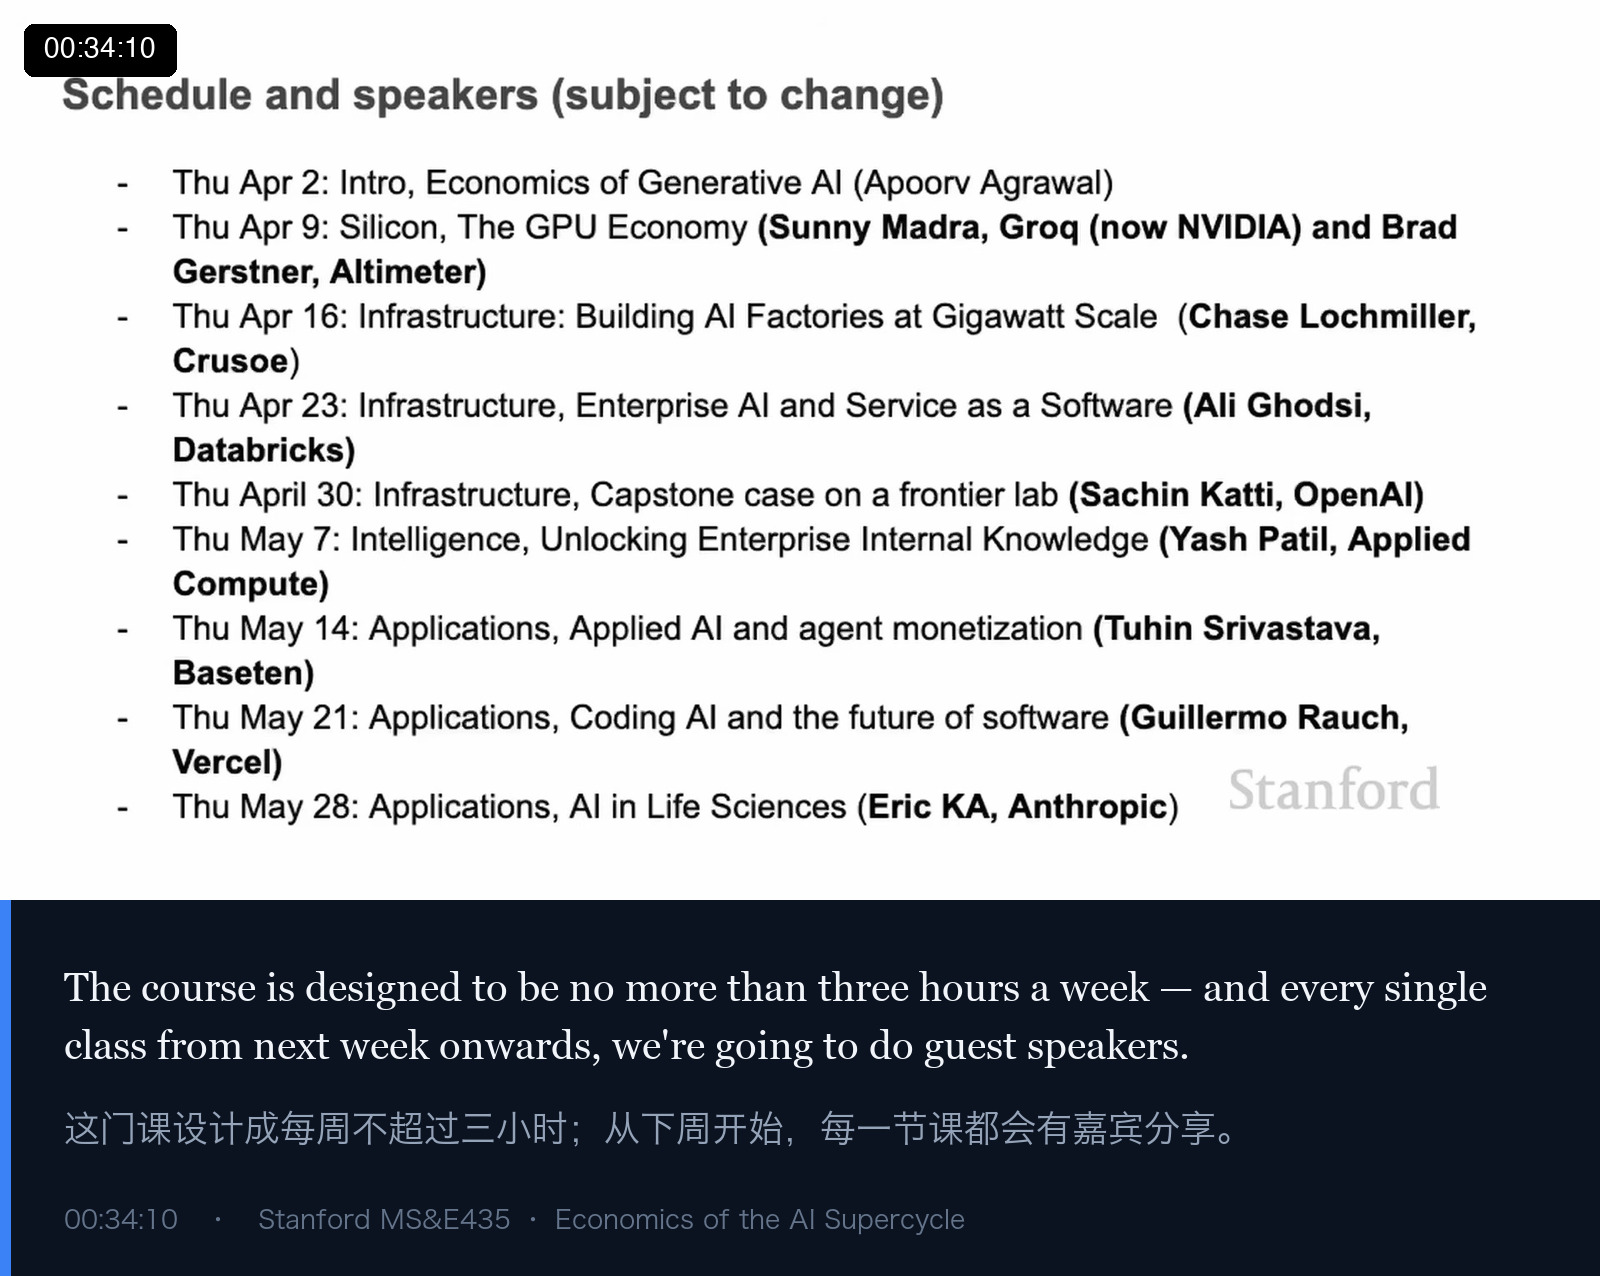
这门课的定位随之清晰:不是教你怎么用 AI,而是教你在 AI 时代问对问题。 课程安排是每周不超过 3 小时;从第二周起,每节课都是产业嘉宾——Groq / NVIDIA、Altimeter、Crusoe、Databricks、OpenAI、Applied Compute、Baseten、Vercel、Anthropic 等公司的创始人或高管,覆盖“芯片—基础设施—模型—应用”整条栈。
二、整门课的核心:一张“反过来的金字塔”
真正的 punchline 出现在第 5 分钟。他放出一张对比图:左边是云计算,右边是 AI,两张图里“应用层 / 基础设施层 / 芯片层”的形状完全是反的。
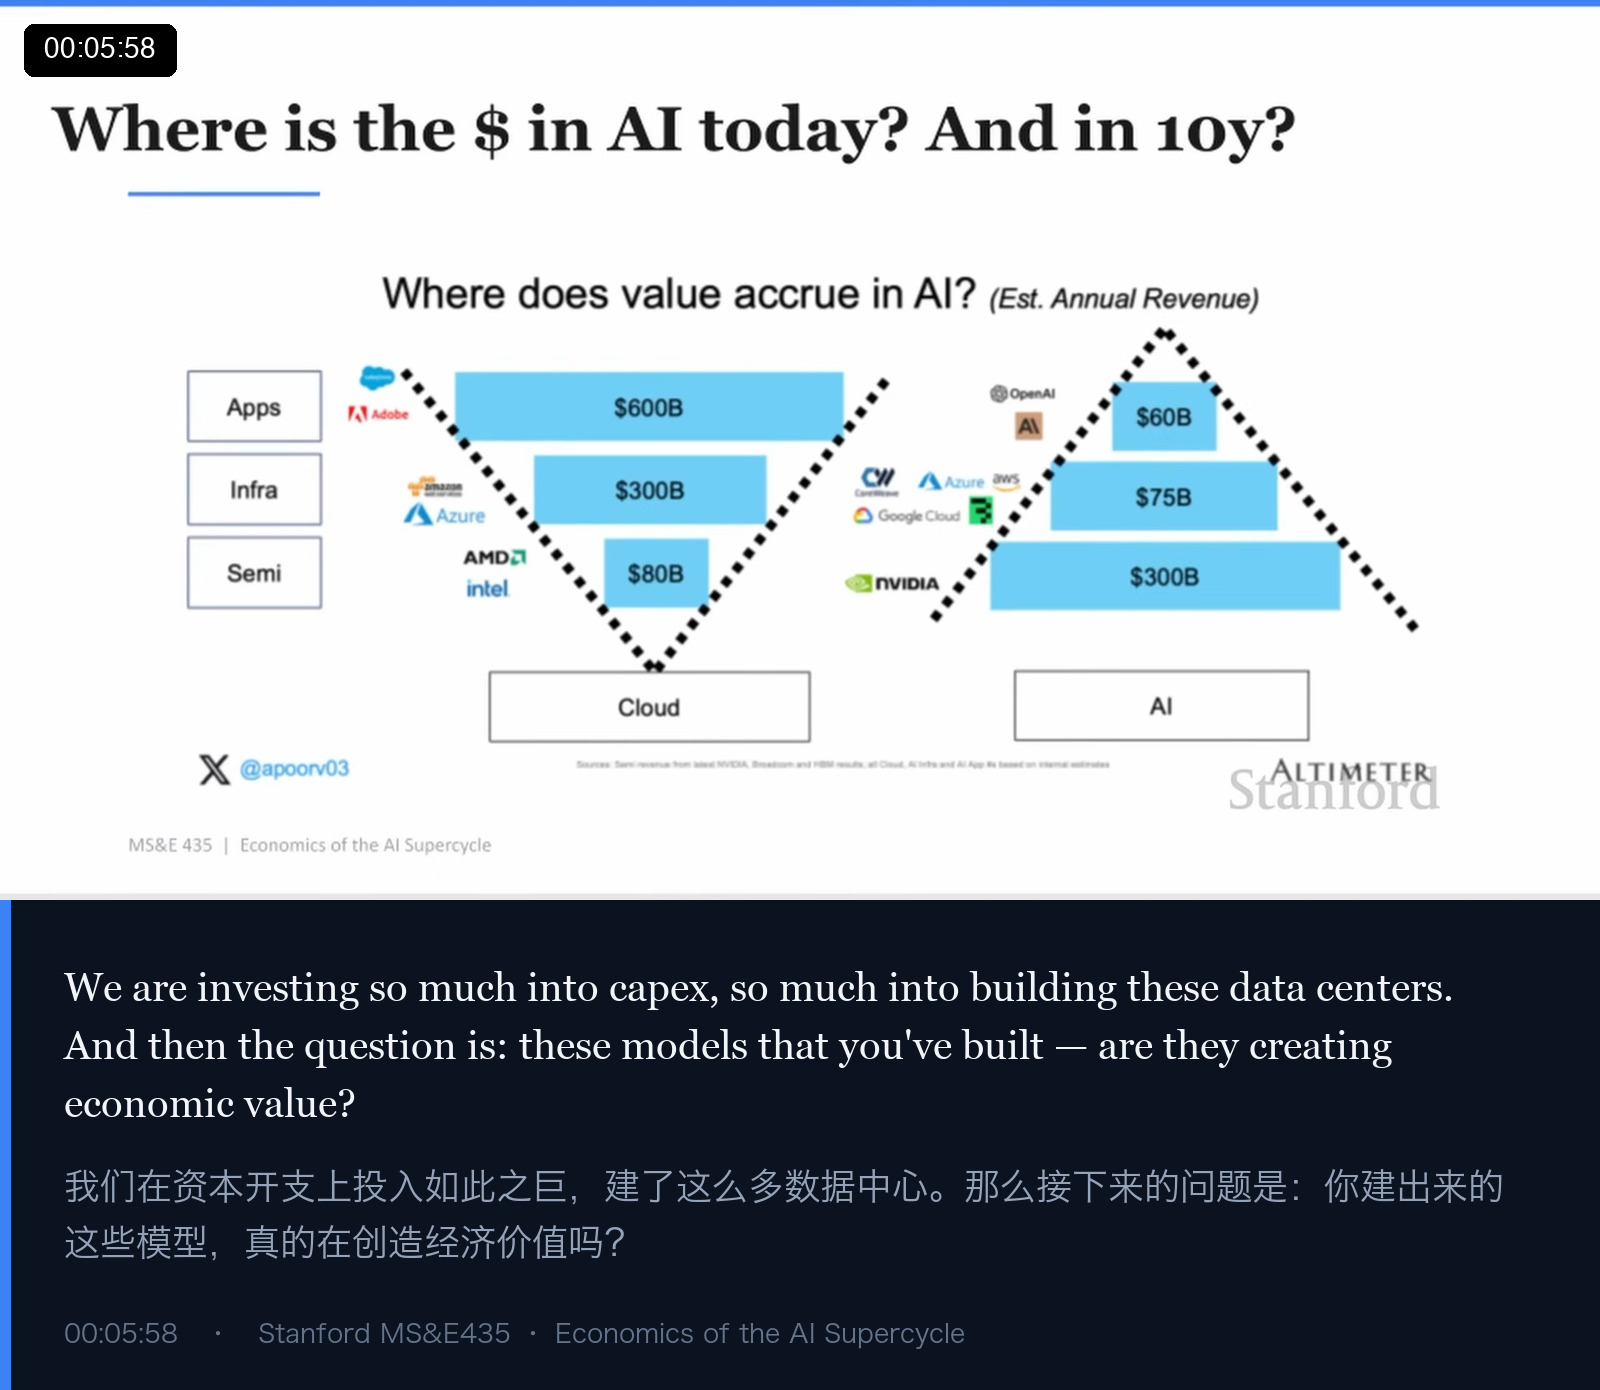
具体数字(估算年收入):
- 云计算:应用层 $600B > 基础设施 $300B > 芯片 $80B——一个正常的金字塔,越往上越大;
- AI:应用层 $60B < 基础设施 $75B < 芯片 $300B——一个倒过来的三角,价值沉在最低、最重、最“物理”的那一层。
这也是整门课要反复追问的那个问题。而他整个开场白里最核心的一问,其实只有五个字:钱在哪里?
💡 换句话说:过去十年我们习惯了“软件吃掉世界”——轻资产、高毛利、赢家通吃。而 AI 这张图在问的是:这一次,价值会不会留在最不“软件”的那一层?
三、为什么这次不一样?三个原因
课堂上学生给了不少猜测:是不是因为还太早?是不是因为 Nvidia 太强势?讲师的回答是——都对,但还有一个更根本的原因。
1. 边际成本不再为零
这是全篇最锋利的一段论述。
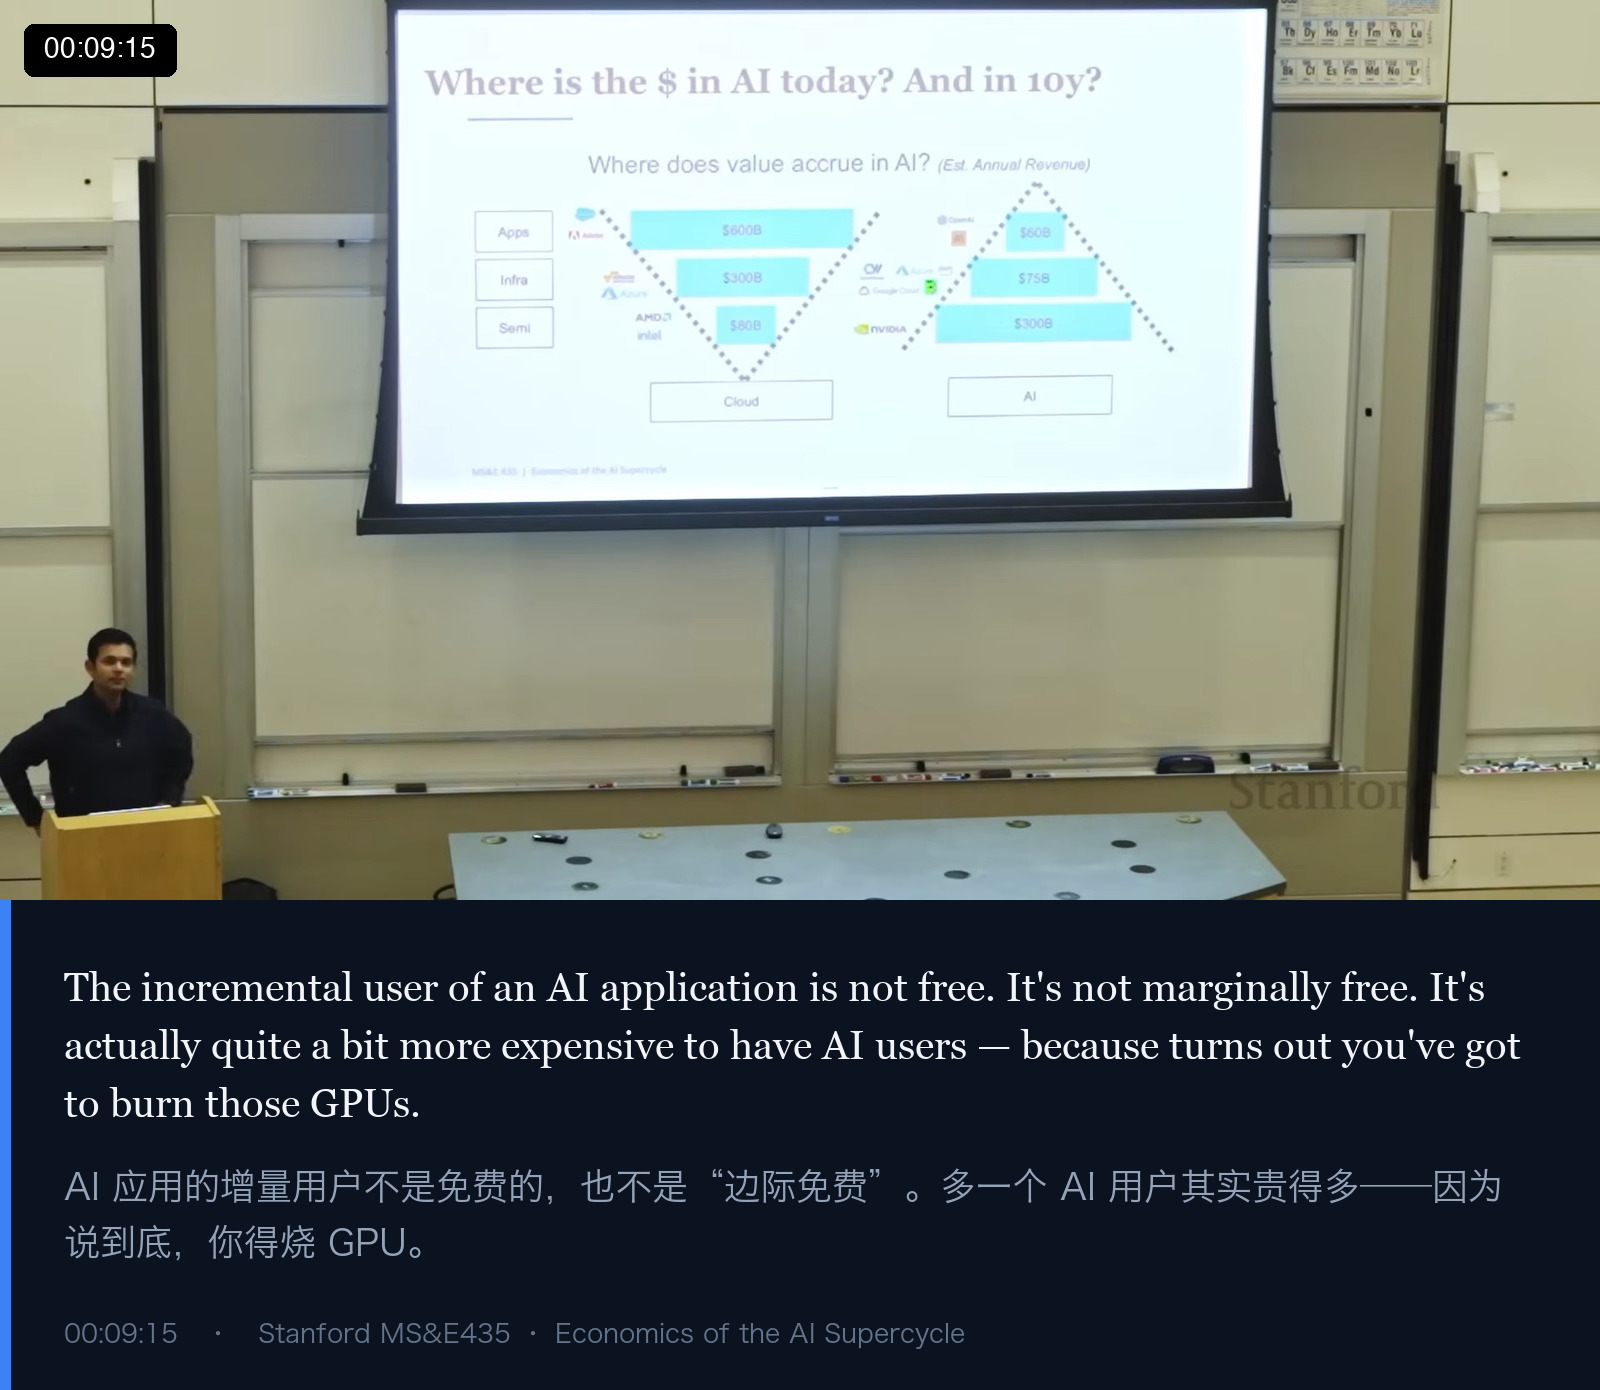
他对比得非常直接:
- 软件时代:产品做出来后可以分发给几百万人,多服务一个用户的边际成本接近 0,所以软件公司能做到 80%~90% 的毛利;
- AI 时代:多一个用户,就要真金白银地烧 GPU。这也是为什么你看到很多“收入已经几十亿美元”的 AI 公司依然不赚钱——不是效率低,而是商业模式里天然嵌着一条算力成本曲线。
2. 芯片层只有一个“庄家”
他提到课上读物里那张 Nvidia 算力市场份额的图,用词是“strangle hold”(扼喉式掌控)。当学生问“是不是因为 Nvidia 有垄断”,他笑着说:这个问题你留到下周 Nvidia 的人来的时候再问一遍。
3. 还太早——AWS 用了 8 年
关于“为什么现在会长成这副样子”,他的第三个解释是时间。
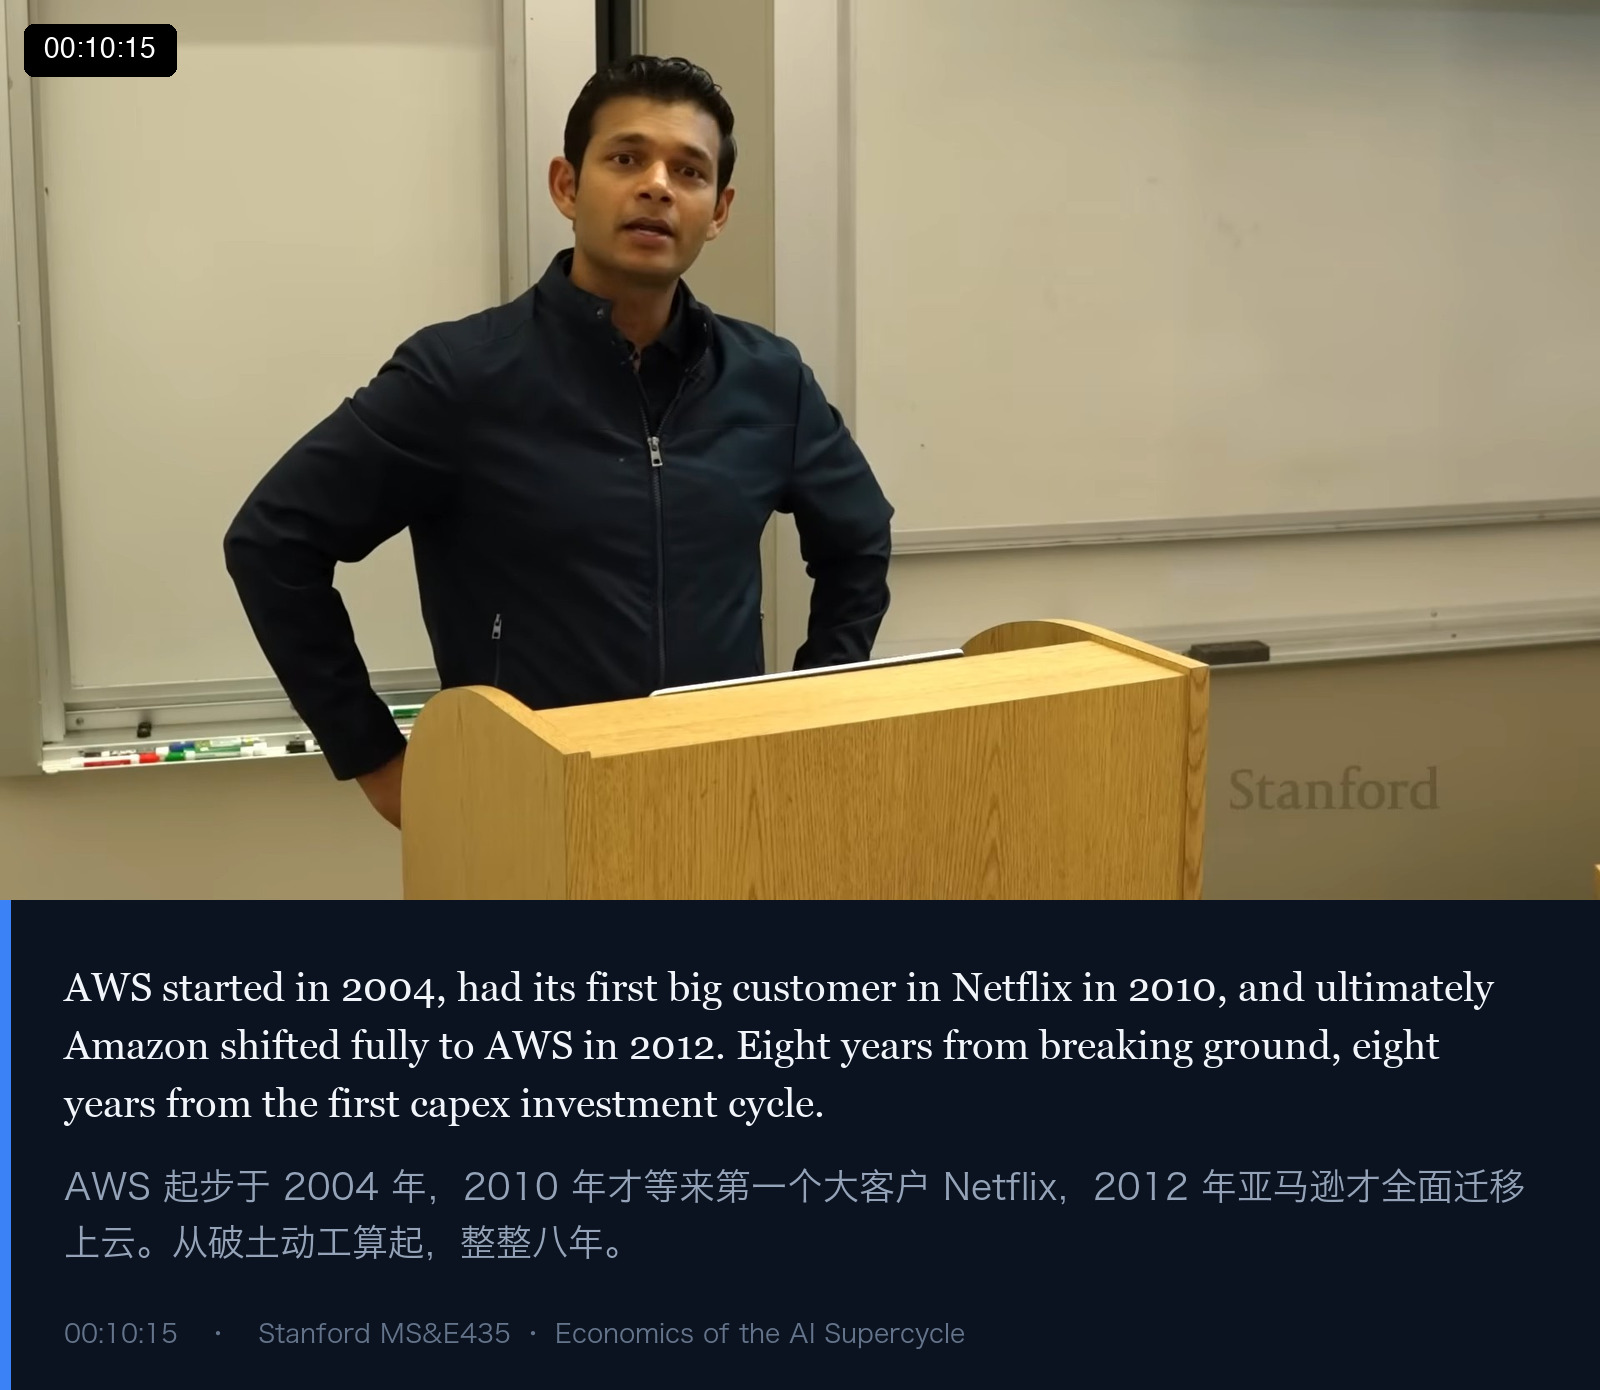
- 2004 年起步;
- 2010 年才等来第一个大客户 Netflix;
- 2012 年亚马逊自身才全面迁上 AWS;
- 从第一轮资本开支算起,整整 8 年。
他还补了一个很有意思的历史注脚:20 年前看亚马逊财报,市场上最大的争论是“亚马逊会不会破产”。资本密集型的浪潮,从来都是先烧钱、后被理解。
四、两年过去了:规模涨了 5 倍,形状几乎没变
这是整场信息密度最高的一段。他把两年前自己做过的同一张图拿出来对比:
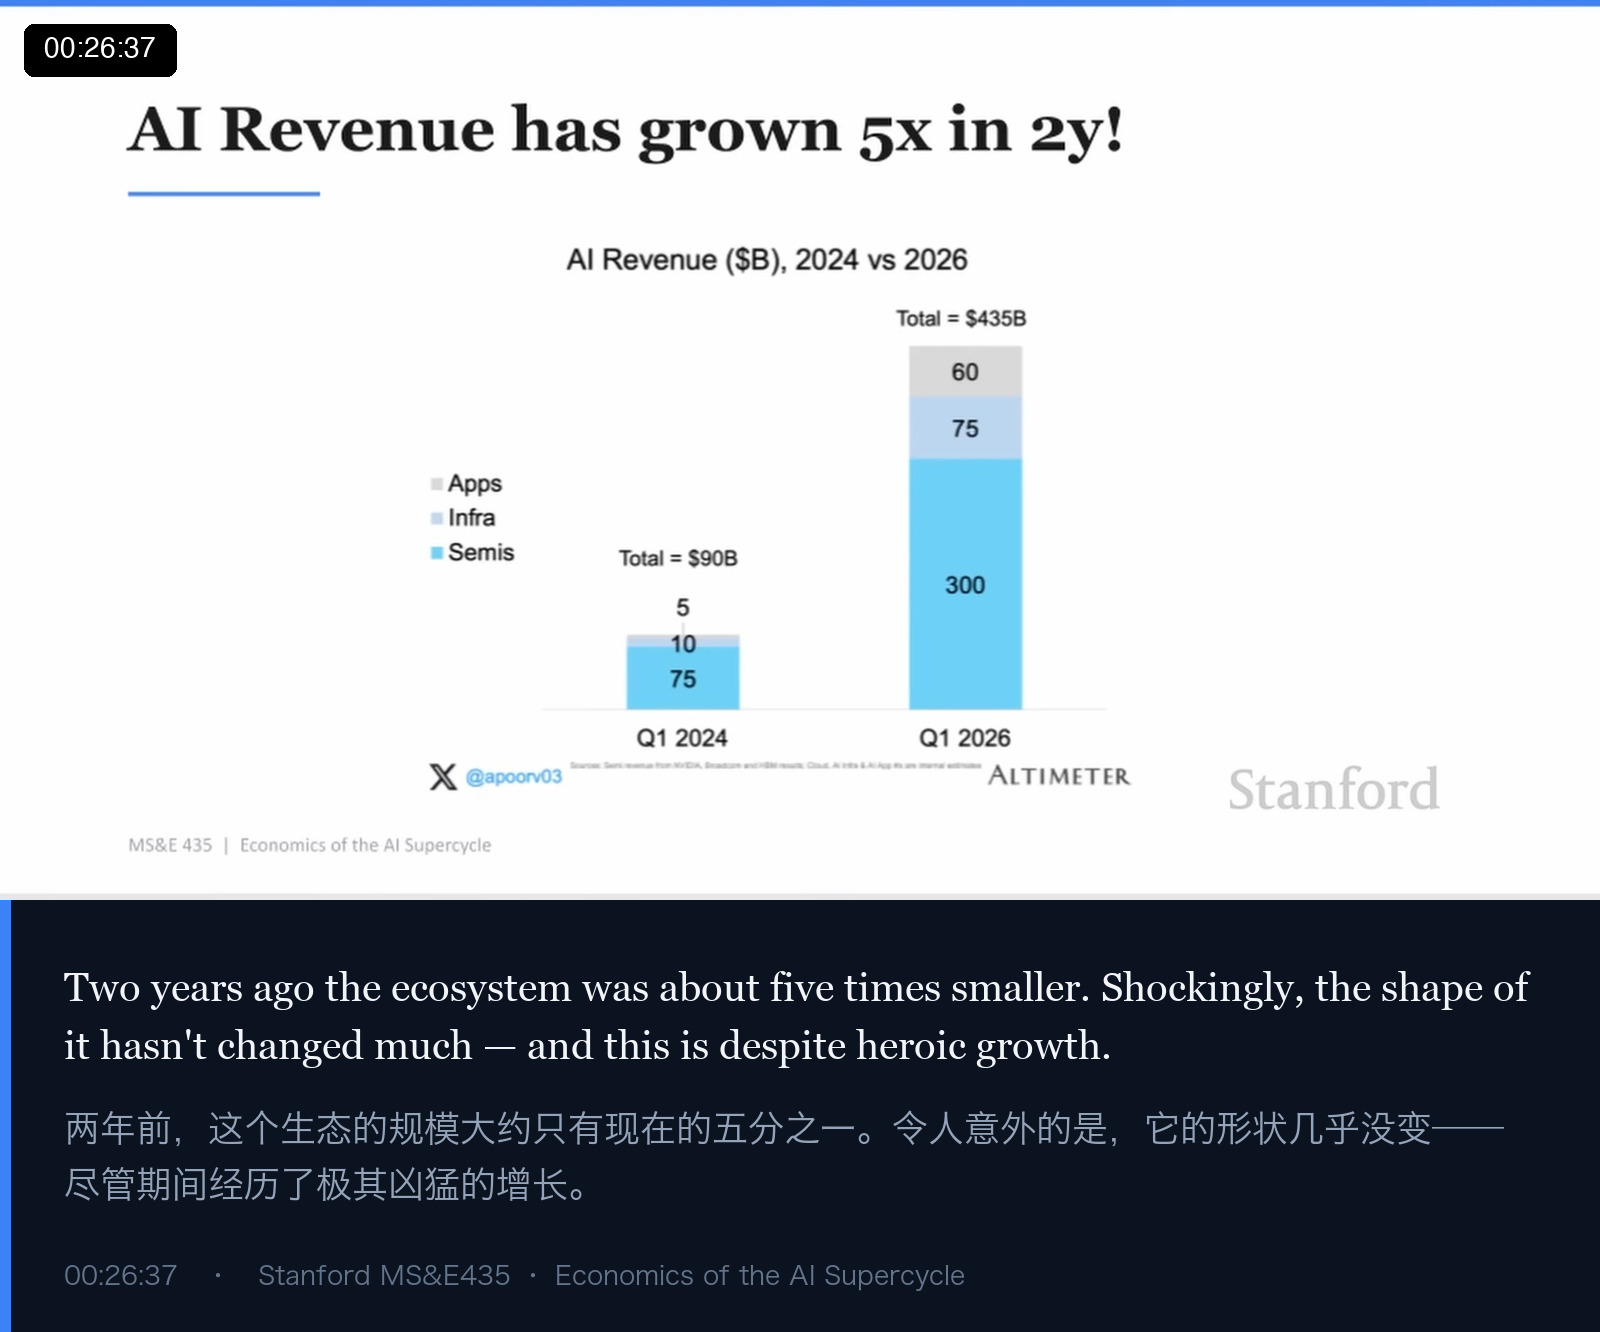
- Q1 2024:应用 $5B、基础设施 $10B、芯片 $75B,合计约 $90B;
- Q1 2026:应用 $60B、基础设施 $75B、芯片 $300B,合计约 $435B;
- 两年增长约 5 倍;新增的约 $350B 收入中,约 75% 直接流向了芯片层——而同期应用层增长了 10 倍以上。
换句话说:应用层跑得飞快,但价值沉淀得更快。
利润比收入更集中
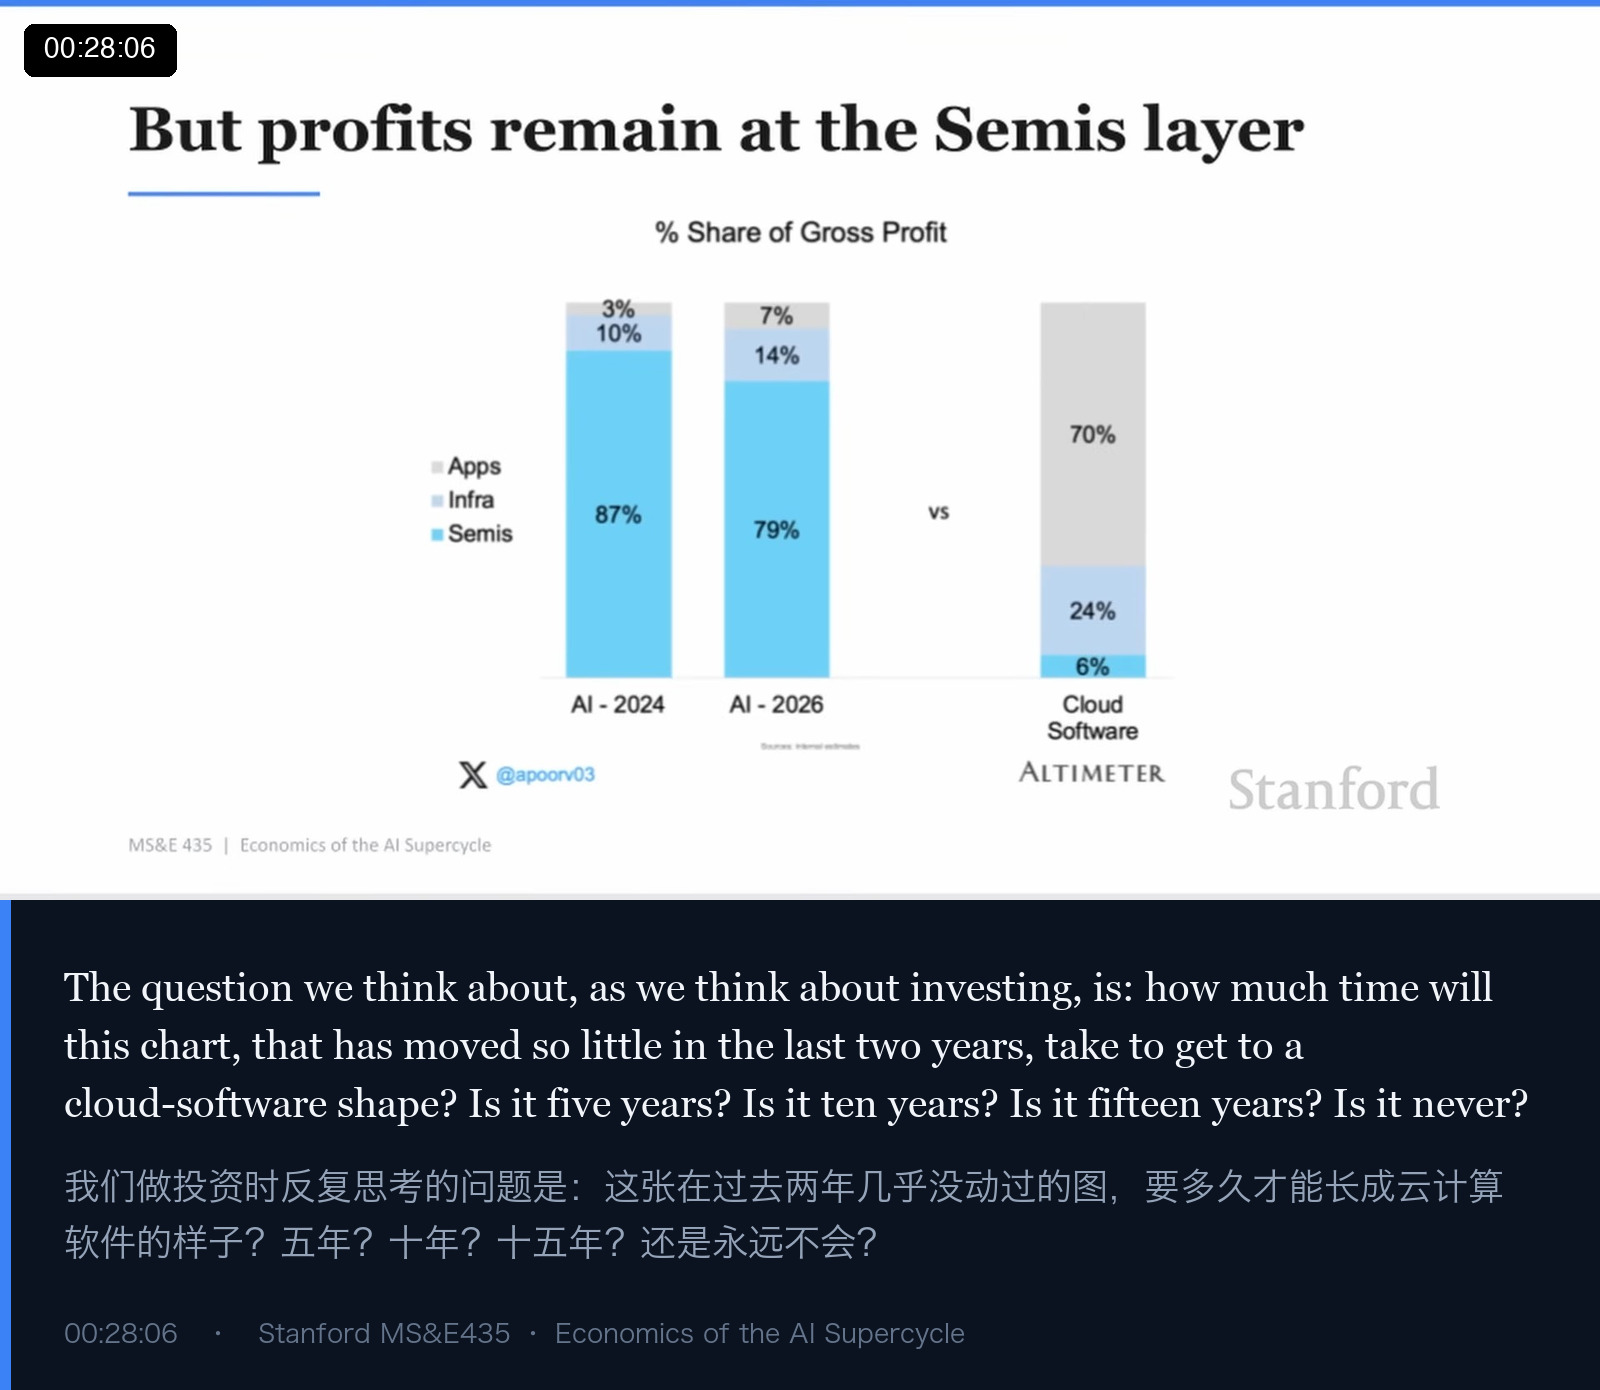
看图里的“毛利份额”对比(同一张幻灯片的下半部分):
| 毛利份额 | 应用层 | 基础设施 | 芯片层 |
|---|---|---|---|
| AI(2024) | 3% | 10% | 87% |
| AI(2026) | 7% | 14% | 79% |
| 云计算软件 | 70% | 24% | 6% |
他补充了两个具体量级:Nvidia 数据中心业务的毛利率约 75%,而应用层的毛利率“取决于你问谁,大约在 0~30% 之间”。从利润视角看,这个三角比收入视角更集中。
还有两个细节值得记下来:
- 芯片层那块 $300B,绝大部分是 Nvidia;
- 应用层,大约 90% 只由两家公司贡献;
- 中间的基础设施 / 推理层,是竞争最激烈、也最不稳定的地方。
那它什么时候会翻转?
这是投资视角下最要紧的问题,也是他在 Twitter 上与人辩论过的问题:
他给出的两个关键催化变量是:
- 某家自研芯片(ASIC)的突破——Google TPU、Meta MTIA、Amazon、OpenAI、微软,任何一家的 ASIC 大获成功,都会带来中间层最大的一次价值重估;
- 超大规模厂商的资本开支指引——这是整条链条的“油门”。
他个人的判断是:这个形状可能比他预想的维持得更久,因为“把基底(substrate)做对实在太难了”。
中间层:最激烈,也最不稳定
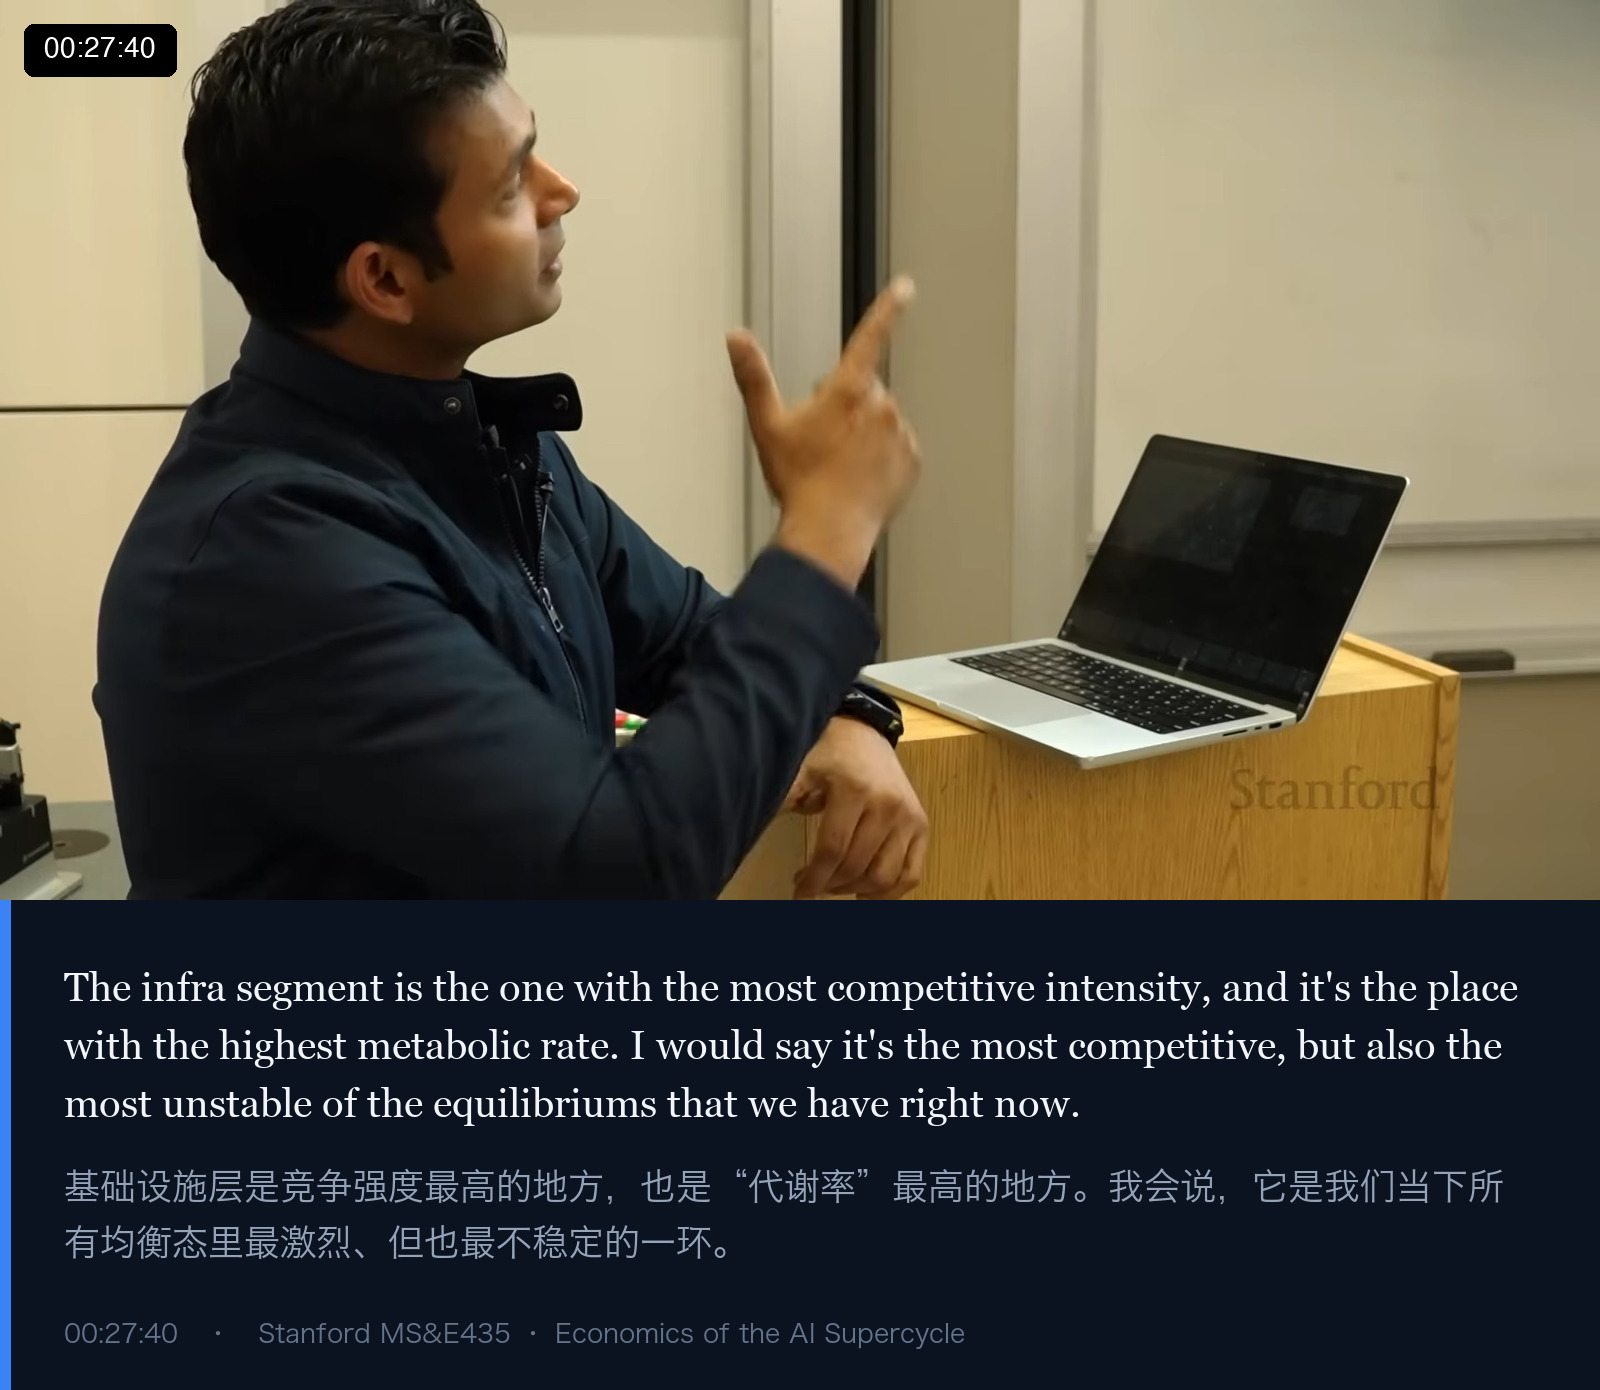
这一段里他给所有创业者留了一个自检问题:你是“特性”,还是“平台”?(are you a feature or a platform?) 很多基础设施侧的新公司看起来想法很好,但你要问自己:这么好的东西,为什么它不该是 AWS 的一部分?
五、消费级 AI 的真问题:10 亿人 × 10 美元
课程最后 10 分钟,视角从“供给侧”切到“需求侧”。
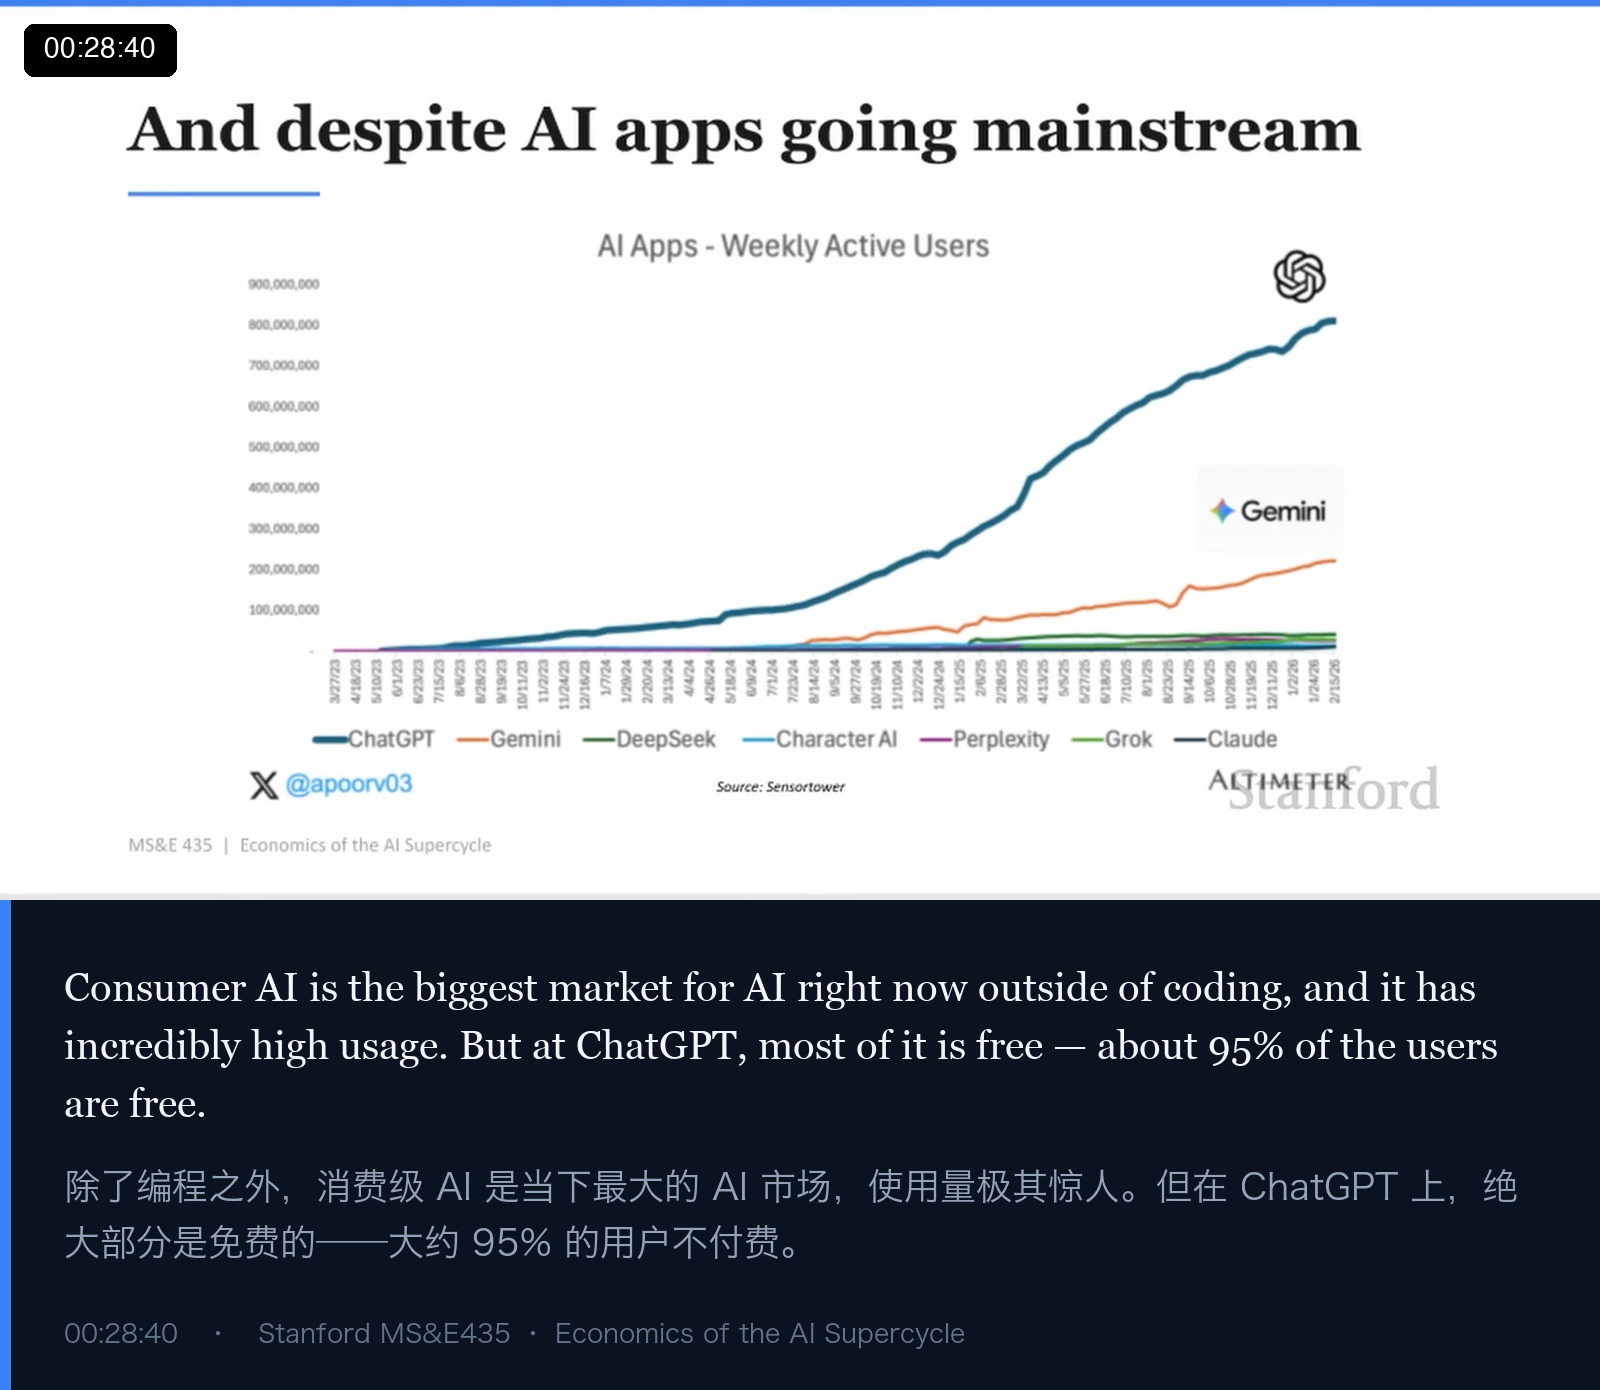
他把消费级应用按用户规模分成三档:
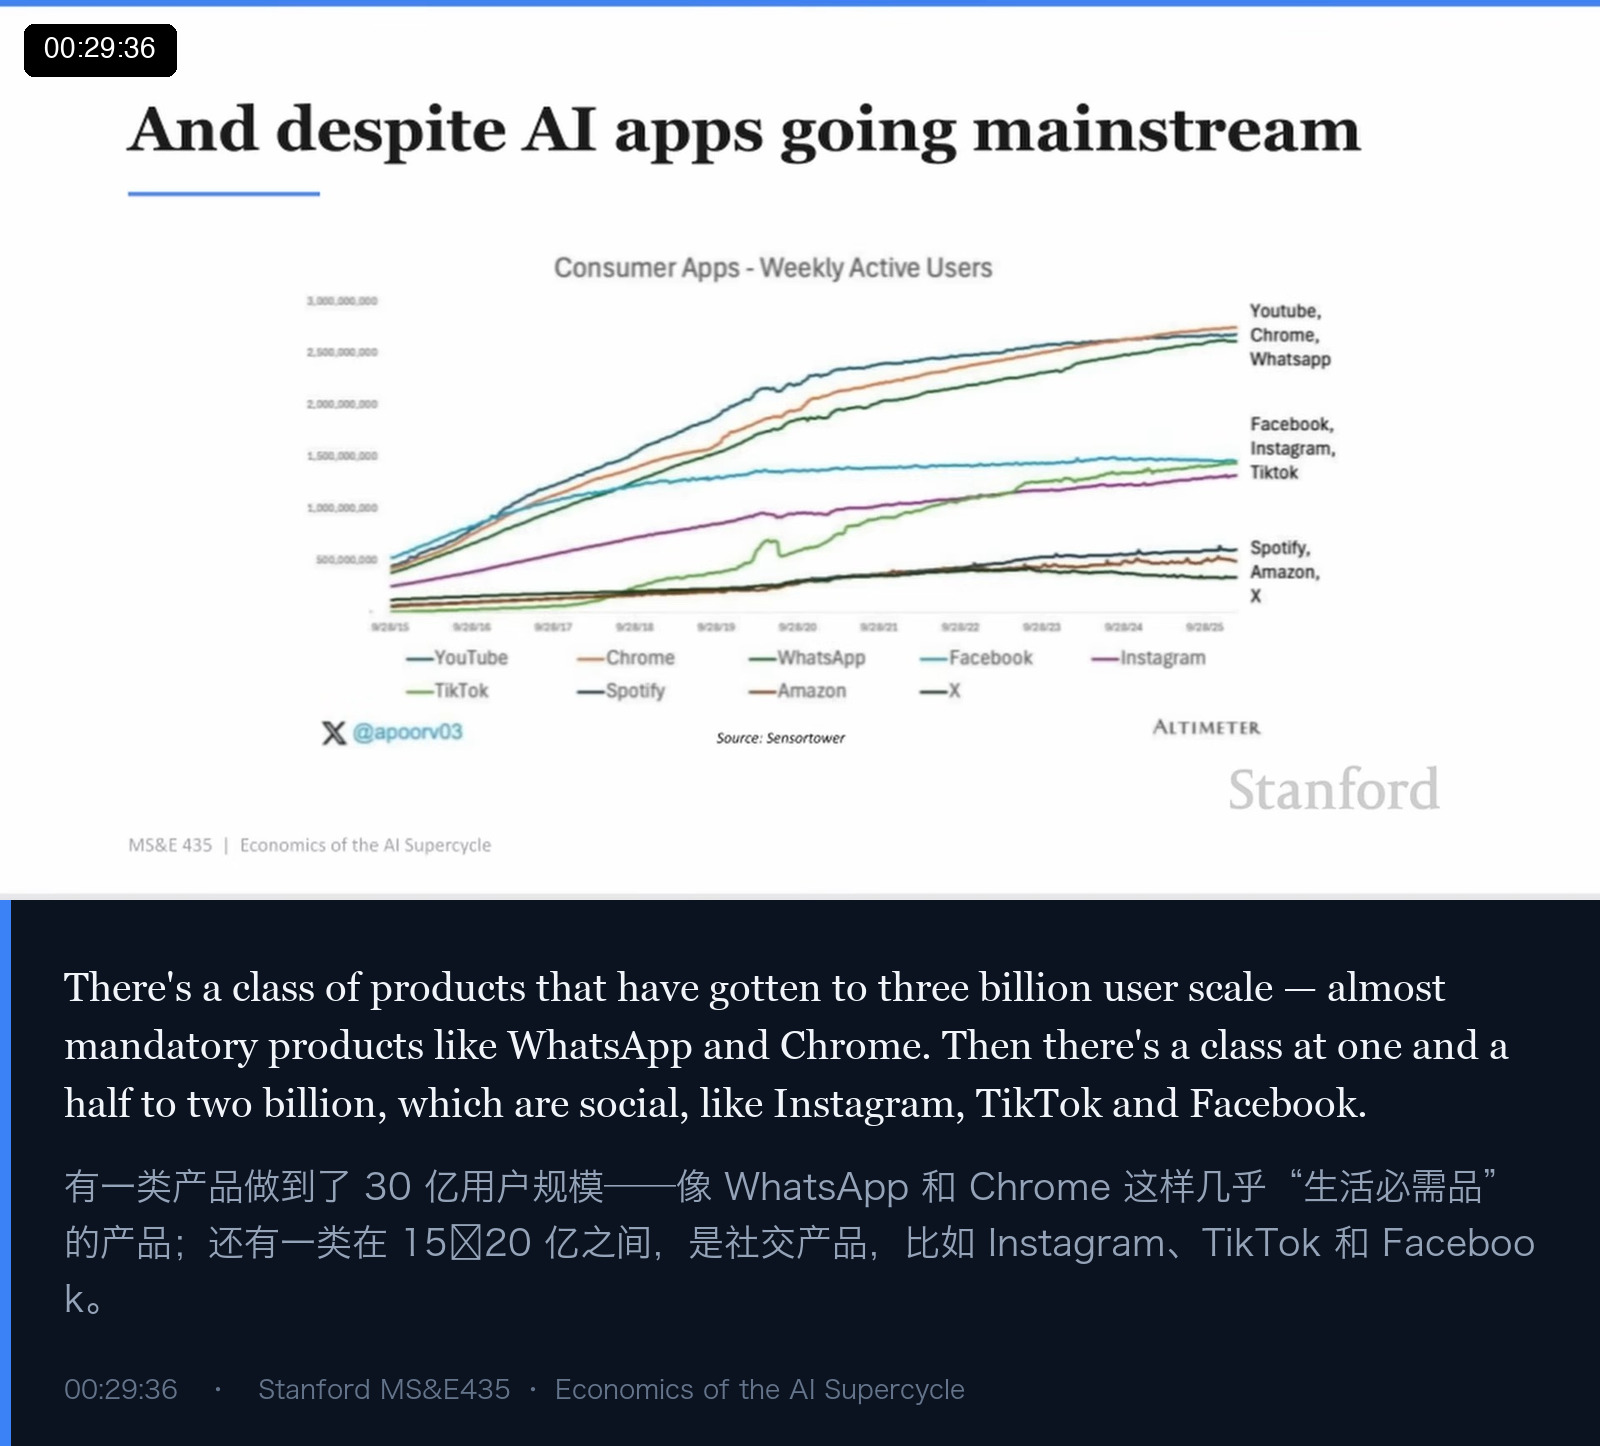
- 30 亿量级:几乎“生活必需”,如 WhatsApp、Chrome;
- 15~20 亿量级:社交产品,有强网络效应,如 Instagram、TikTok、Facebook;
- 小众产品:Spotify、Amazon、X 这类。
那么 ChatGPT 和 Gemini 在哪?答案是:ChatGPT 刚刚越过“小众”那一档,正在向社交档逼近;Gemini 还没有。 他说,站在 OpenAI 投资人的角度,他更希望它一开始就往“核心刚需”那一档走。
更关键的是单位经济账(全球约 80 亿人,其中约 40 亿在线):
- Alphabet:约 40 亿用户 × 约 $100 / 年;
- Meta:约 35 亿用户 × 约 $70 / 年;
- ChatGPT:约 10 亿用户 × 约 $10 / 年。
于是两个问题摆上台面:怎么把 10 亿做到 40 亿?怎么把 $10 做到 $100? 他明确表示,不确定“知识工作”是答案,也不确定订阅是答案——答案可能是广告。
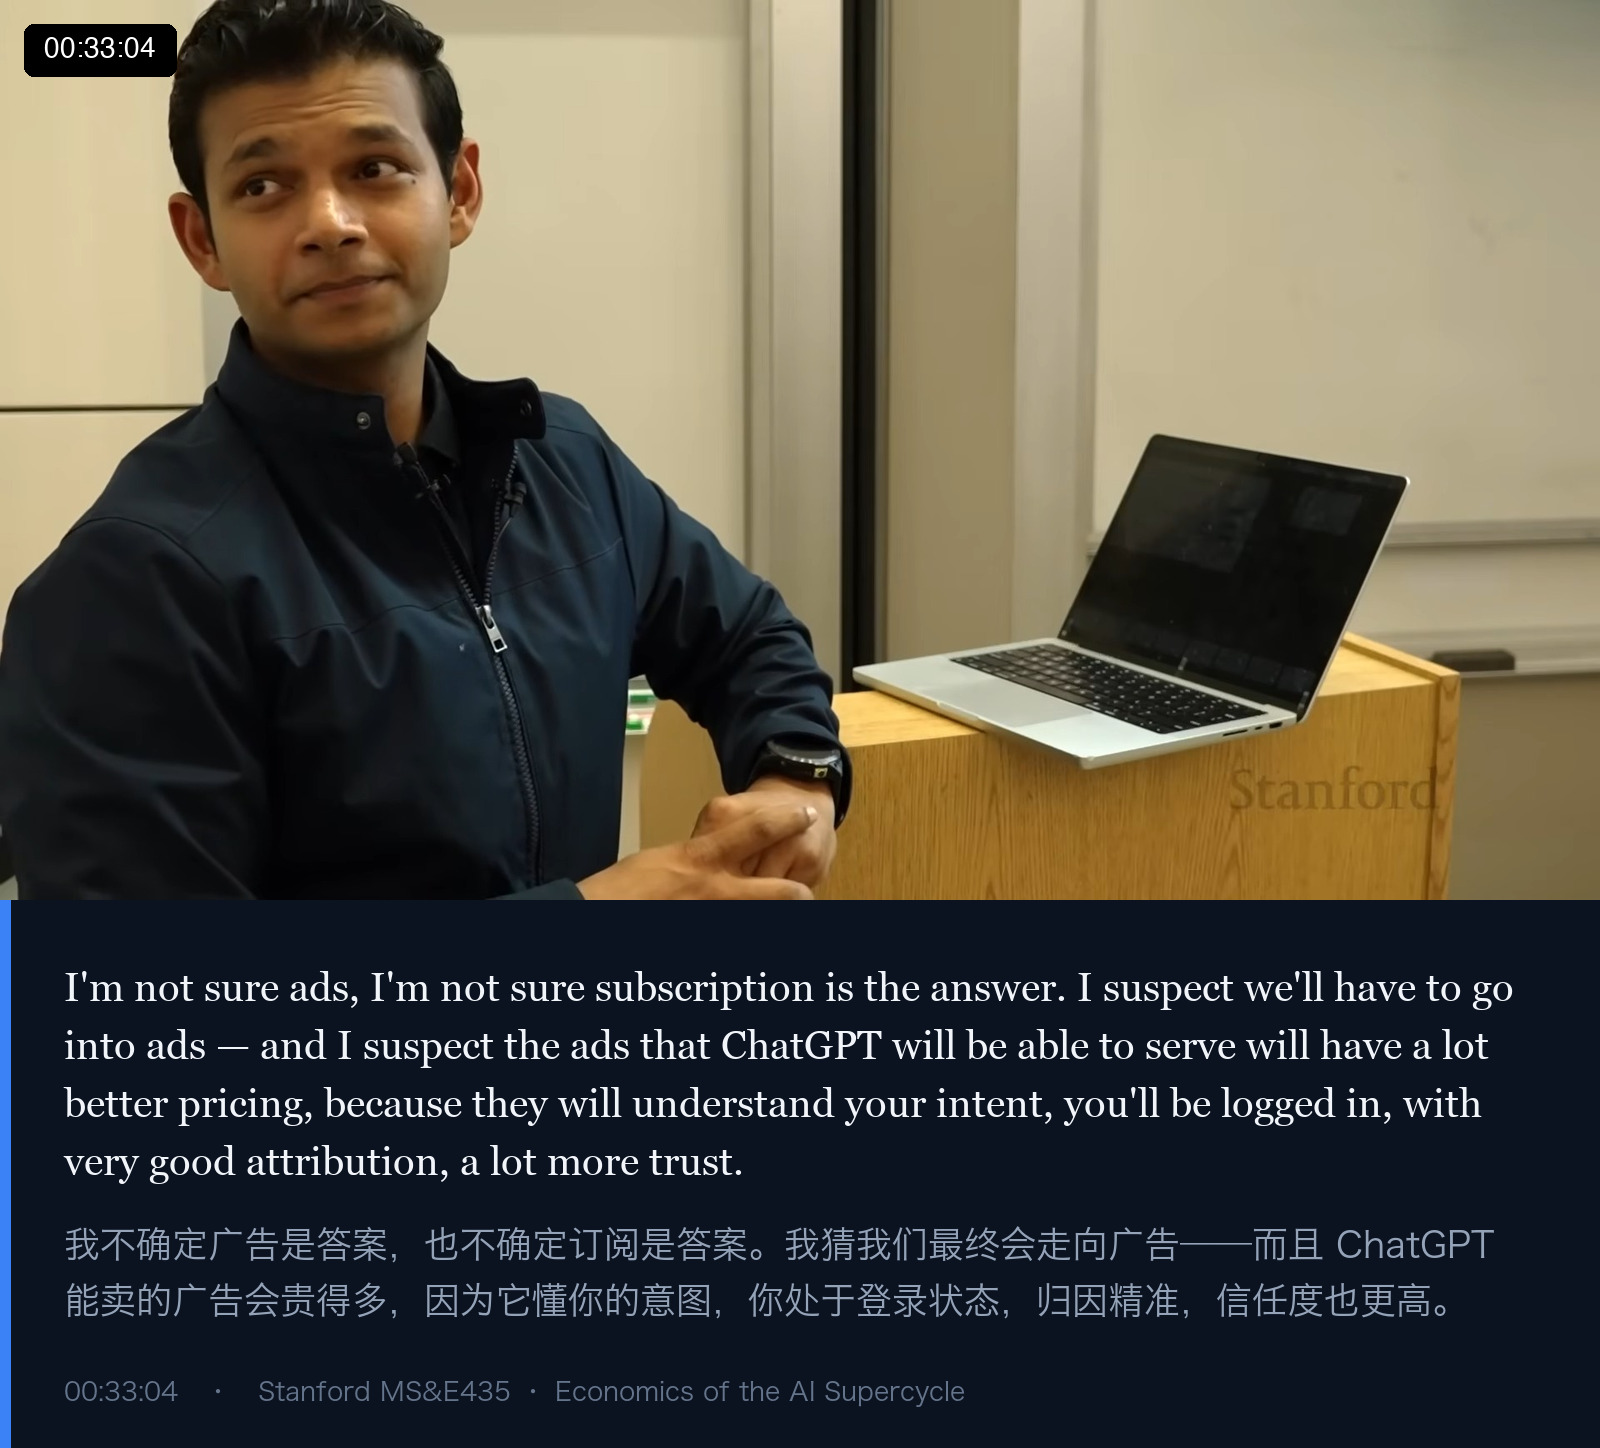
理由是:ChatGPT 的广告有可能定价更高,因为它理解你的意图、你处于登录态、归因更准、信任度更高。他提醒大家回想 Facebook IPO 时的质疑——“手机屏幕那么小,广告放不下”——然后补了一句:“结果我们在手机上找到了位置。”
六、课堂彩蛋
这门课第一天就考试。讲师说得很直白:得分有两条路,一是答对,二是够快。
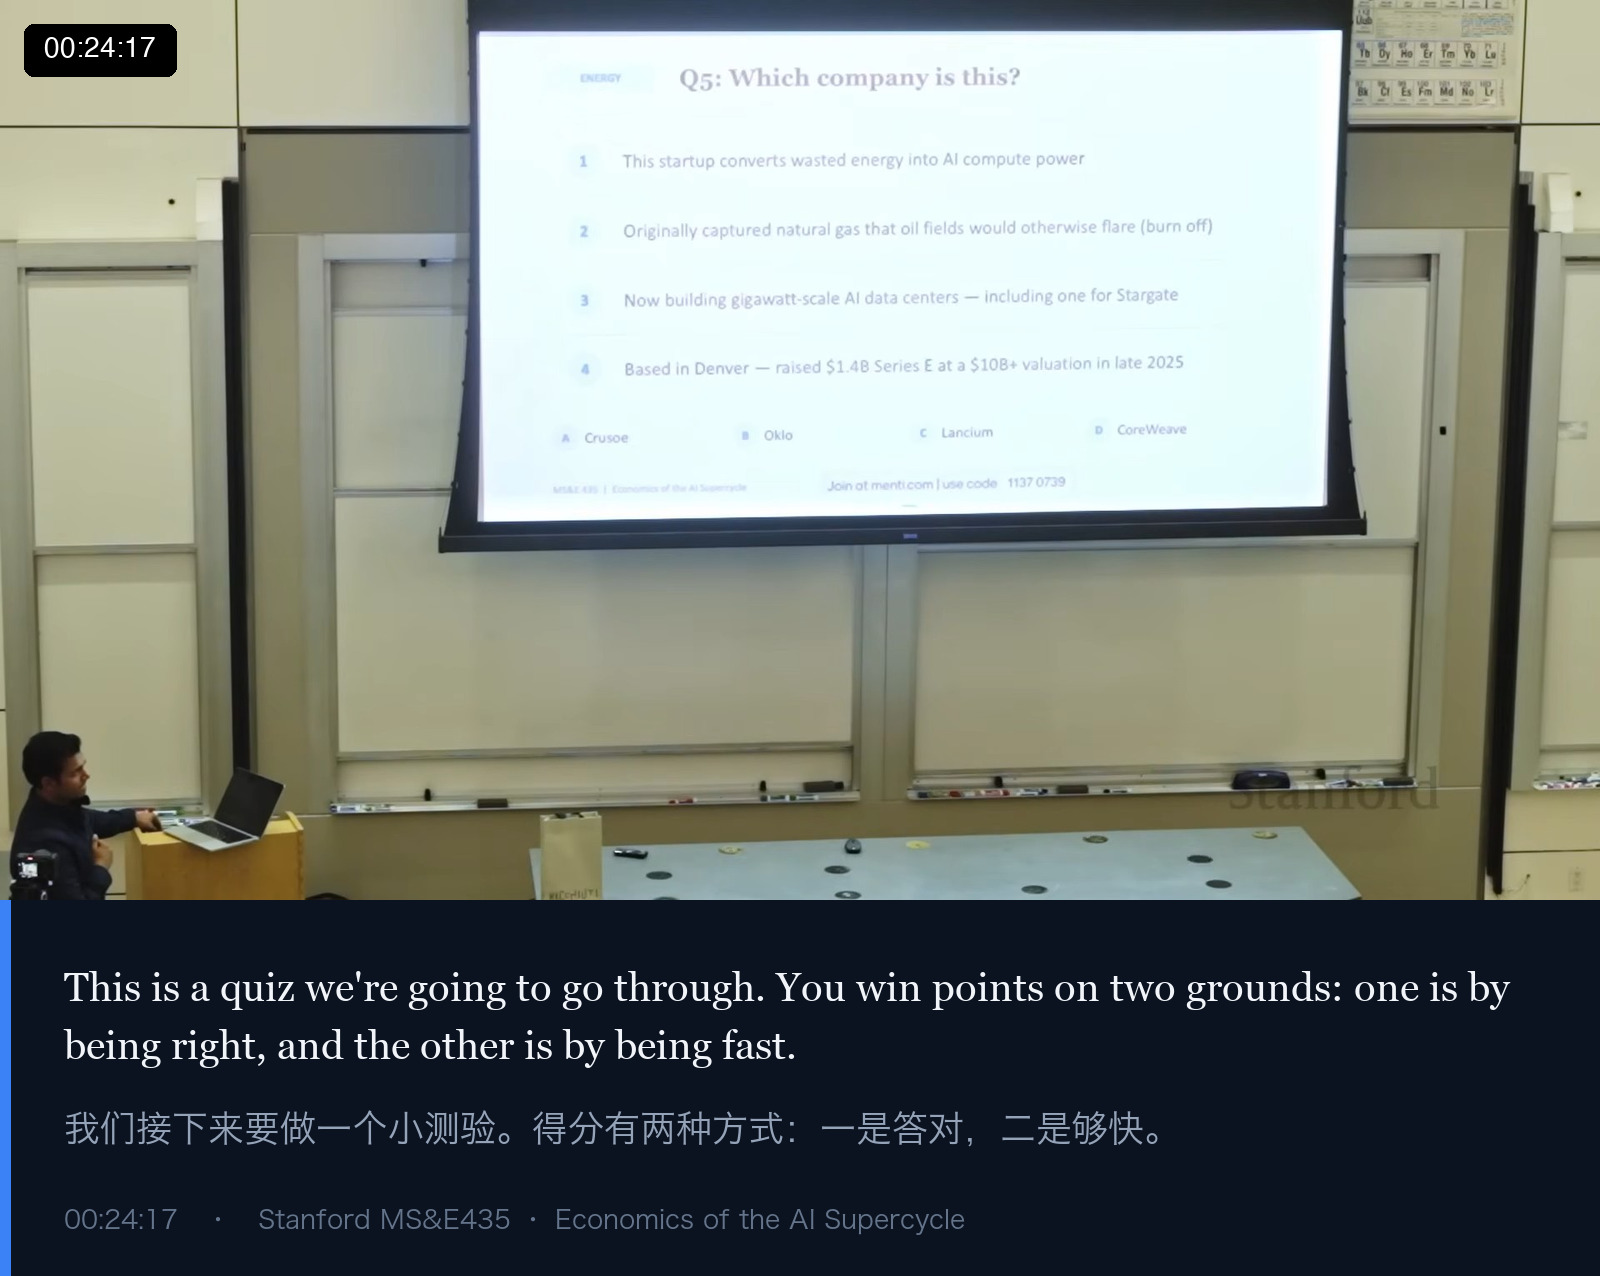
题目本身也很有意思,比如“哪家公司把废弃天然气转化为 AI 算力、正在建吉瓦级数据中心、总部在丹佛、2025 年以 100 亿美元估值完成 1.4 亿美元 E 轮”——选项是 Crusoe、Oklo、Lambda、CoreWeave。
七、写在最后
课程结尾,他没有给出确定性结论,反而给了个很诚实的回答:
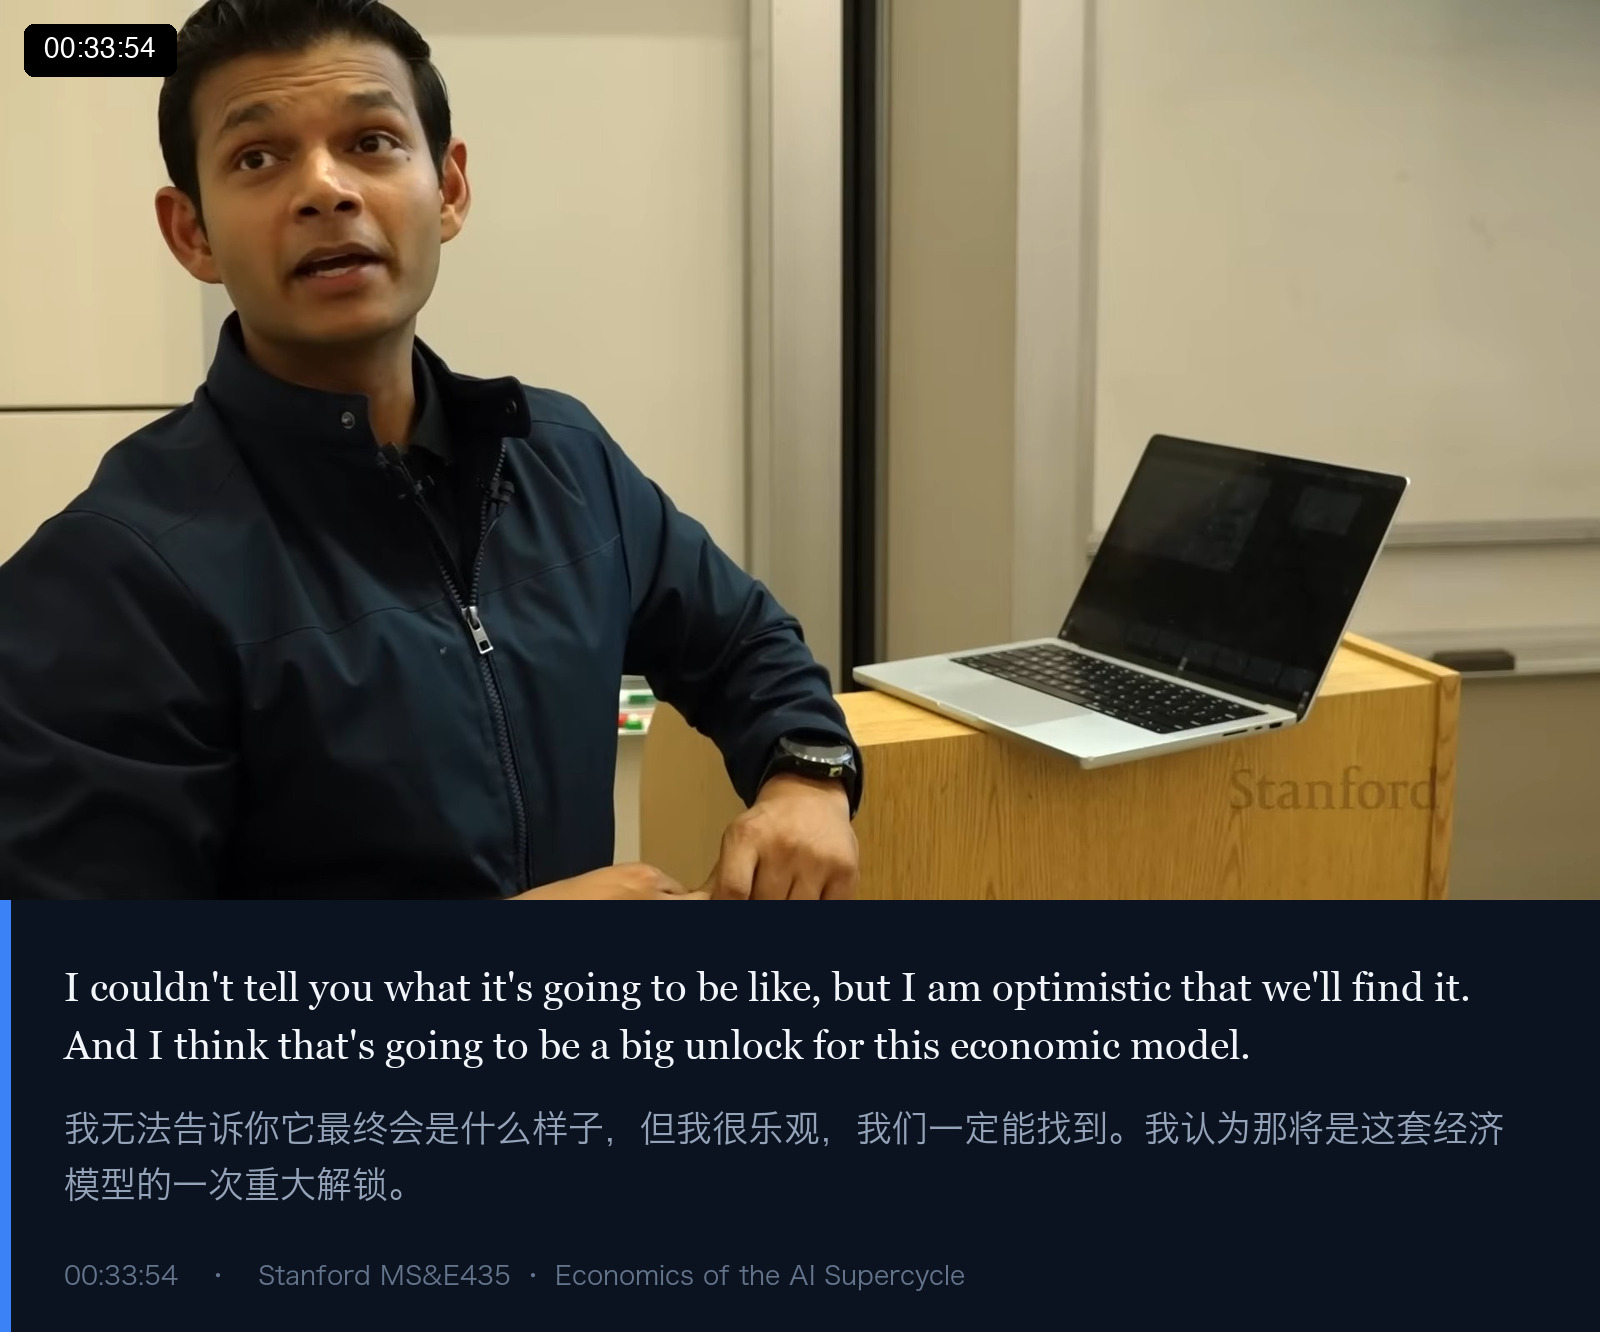
把整堂课压缩成一句话,就是他在课上反复强调的那套追问框架——它或许比任何结论都更值得带走:
- 在你的领域里,你是不是那个主导者?
- 你还能主导多久?
- 你最担心的力量是什么?
- 你的定价会被什么力量压缩?
- 说到底,你是“特性”,还是“平台”?
附:原视频
- 原视频:Stanford MS&E435 Economics of the AI Supercycle|Spring 2026|Economics of Generative AI(Stanford Online,34)
- 课程主页:https://mse435.stanford.edu/
说明:课程中涉及的收入、毛利率、用户数均为讲师及其机构(Altimeter Capital)基于公开信息的估算或内部测算,仅代表个人观点,不构成投资建议。
讨论
这里是静态站点,没有内嵌评论区。如果这篇文章对你有用,欢迎通过 RSS 订阅后续更新。